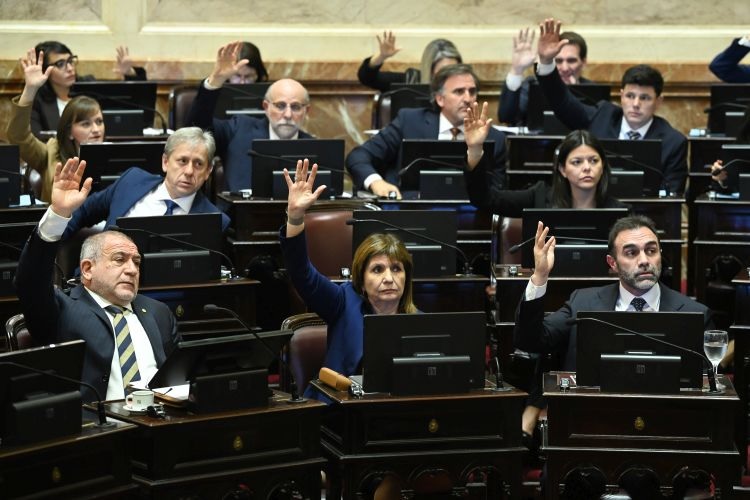
Se trata de una nueva etapa del régimen, con el objetivo de que ingresen al sistema financiero dólares que están fuera del circuito oficial. El proyecto recibió 44 votos positivos, 23 negativos y 0 abstenciones.
La Cámara de Senadores aprobó y convirtió en ley el proyecto de “Inocencia Fiscal II”, cuyo objetivo es sumar contribuyentes a este régimen, dado que desde el Gobierno estiman que hay unos 170 mil millones de dólares fuera del sistema financiero. Luego de un breve debate, la iniciativa recibió 44 votos positivos, 23 negativos y 0 abstenciones.
Enviado por el Poder Ejecutivo después del receso invernal, se trata de la primera sanción de un proyecto de ley tratado en su totalidad dentro del período ordinario. Además de La Libertad Avanza, votaron a favor el Pro, la Unión Cívica Radical, Provincias Unidas, Movimiento por Misiones, Moveré por Santa Cruz, Primeros los Salteños y Despierta Chubut.
Las cuatro votaciones en particular repitieron los 44 votos a favor y los 23 en contra. El interbloque Popular, conformado por Justicialista, Frente Cívico de Santiago del Estero y Justicia Social Federal, fue el único en oponerse.
Es sin duda una buena noticia para el Gobierno, que viene insistiendo desde hace tiempo con esta iniciativa que busca incentivar a los ahorristas a exteriorizar sus dinero en negro, eliminando los topes de $1.000 millones y $10.000 millones respecto a los ingresos y el patrimonio, respectivamente, para poder ingresar al régimen.

En verde, los votos a favor; en rojo, quienes votaron en contra; y en azul, los ausentes.
El proyecto
Con esta iniciativa se redefine el concepto de “discrepancia significativa” que habilita a la ARCA a impugnar la declaración jurada simplificada y, como consecuencia de ello, la presunción de exactitud de las declaraciones juradas presentadas del impuesto a las Ganancias y del IVA, correspondientes a los períodos no prescriptos.
Dicha discrepancia se configurará cuando la impugnación arroje un incremento del impuesto determinado o una reducción de quebrantos no inferior al 15% respecto de lo declarado por el contribuyente; cuando la diferencia supere la suma fijada en el artículo 1° del Régimen Penal; o cuando la impugnación obedezca a la utilización de facturas u otros documentos apócrifos o al cómputo improcedente de ingresos directos.
Asimismo, se incorpora un umbral mínimo equivalente al 5% del monto previsto en el artículo 1° de dicho régimen penal, por debajo del cual no se configurará discrepancia significativa aun cuando se supere el porcentaje indicado.
Se determina que “no se considerará la diferencia que se produzca entre la declaración jurada simplificada original y la rectificativa, en la medida que esta última sea presentada por el contribuyente en un plazo no mayor a los 15 días hábiles de notificada la liquidación administrativa o la resolución de determinación de oficio” y “los saldos de impuesto que surjan de esa declaración jurada rectificativa, con más sus intereses, sean debidamente cancelados y/o regularizados”.
Se establecen límites para los funcionarios: si bien podrán hacer uso del sistema simplificado únicamente como un canal operativo para la presentación de la declaración jurada del impuesto a las Ganancias y la cancelación del saldo correspondiente, bajo ninguna circunstancia gozarán de la presunción de exactitud, de la liberación de fiscalizaciones ni de ningún beneficio o inmunidad tributaria del régimen. Tampoco aplicará para ellos la discrepancia significativa.
La exclusión abarca a todas las personas que ejerzan o hayan ejercido cargos de alta responsabilidad pública, en los tres poderes del Estado, dentro de los últimos 5 años anteriores a la fecha de adhesión y hacia adelante.
Por otra parte, con el fin de atenuar la presión punitiva sobre el sector productivo e incentivar la regularización voluntaria, se establece un marco de reducción automática de sanciones y armonización con el Régimen Penal Tributario, entre las que se contempla una reducción del 25% en multas formales aplicables a las MicroPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro.
Un intenso, pero breve debate
El rol de miembro informante lo ocupó el senador sanjuanino Bruno Olivera Lucero, quien presentó el proyecto de Ley de Inocencia Fiscal II y cargó que “los dólares de abajo del colchón no le sirven al país como dijo el ministro de Economía (Luis Caputo)”. El libertario consideró a los ahorros informales como “plata muerta”, y reveló que “hay U$S 170.000.000.000 de dólares que están fuera del sistema bancario”.
Agregó que esta modificación a la Ley 27.799 busca “resucitar esos dólares escondidos”, agregó que “traer una parte de esos dólares es una luz a la economía”. Luego, destacó, respecto al marco normativo sancionado en diciembre del 2025, que “400.000 contribuyentes ya se inscribieron”. “Elegimos confiar en el contribuyente y sospechar solo cuando hay indicio serio de que la confianza se haya roto”, deslizó.
También comparó la gestión de este gobierno y los mandatos kirchneristas, y aseveró: “Durante muchos años, ser contribuyente era una condena porque lo decían los propios funcionarios de AFIP”. Recordó, con énfasis, que “antes, para comprar dólares, había que llenar un formulario con un algoritmo que nadie conocía”.
Finalmente, Bruno Olivera Lucero explicó que “el contribuyente debía pagar cuando había denuncias de inconsistencia, pese a salir favorecido en el fallo judicial”, y con esta nueva ley, señaló, que “ahora cuando el Estado se equivoca, el Estado paga”. Añadió que, en estos casos, “el Estado debe devolver el dinero en un plazo de 45 días con los intereses correspondientes”. Cerró al decir que “el kirchnerismo nunca dio soluciones, solo marcó el error. A diferencia de este gobierno que detecta el error y propone una ley”.
Aliada de La Libertad Avanza, la senadora radical Silvana Schneider destacó este proyecto de ley y aportó claridad sobre el contenido: “La forma de determinar la discrepancia significativa -diferencia entre lo declarado y lo determinado por ARCA- del 15% o más, pasas a calcularse sobre el impuesto determinado, no ya sobre el saldo definitivo e introduce el piso del 5%”.
En tal sentido, cargó que “ahora se le da la posibilidad al contribuyente, dentro de los 15 días, de poder rectificar su declaración jurada sin perder los beneficios del régimen”, y sumó que “se eleva el umbral de tolerancia al contribuyente cumplidor”. Afirmó, también, que “se pretende otorgar mayor seguridad jurídica a todos los contribuyentes”, y cerró que Inocencia Fiscal II proponer “alivianar la carga a todos los contribuyentes y ser un puente para recuperar la confianza de construir un país donde la buena fe del contribuyente sea la regla y no la excepción”.
José Mayans, jefe del bloque Justicialista, no se guardó ninguna crítica y salió con munición gruesa. En primer lugar, desenfundó una ironía: “Voy a proponer que el 17 de septiembre sea el ‘día de los inocentes fiscales’”. Y luego, señaló: “Esta es una ley hecha para la hermana (Karina Milei), para el narcotráfico, para los Espert y para Manuel Adorni que no presentó su declaración jurada porque está esperando la sanción”.
“Actualmente las declaraciones juradas son anuales y ahora Adorni va a poder justificar su incremento patrimonial con esta ley”, reiteró el formoseño, quien criticó que este nuevo marco regulatorio “no es para los trabajadores, no es para los jubilados, ni pensionados”. Habló, también, que hay “más de 13.000.000 de personas cayeron en la desocupación y hay 20.000.000 de personas en el país que no se benefician con esta ley”.